君正集团午后再度涨停,疫苗巨头疯涨200%背后 劳务派遣业务透视
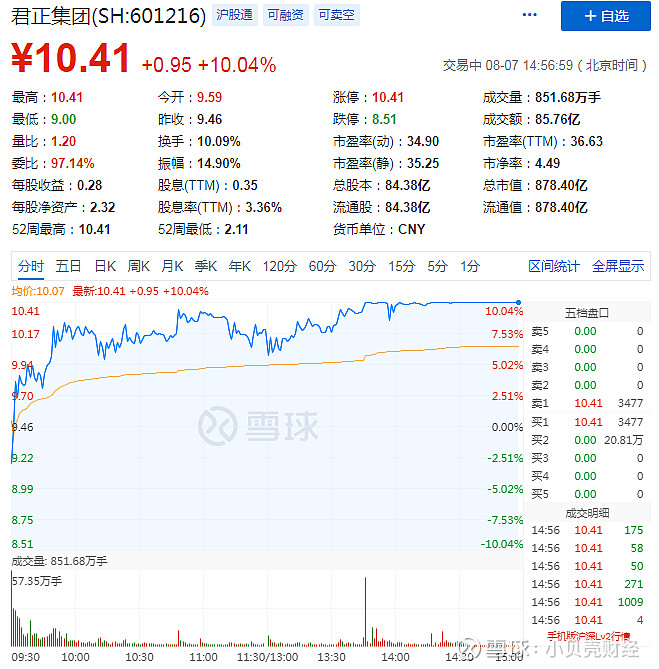
在近期A股市场的剧烈波动中,君正集团(601216.SH)凭借疫苗概念与劳务派遣业务的双重光环,成为资金追逐的焦点。继早盘强势拉升后,公司股价午后再度封上涨停板。与此其参股的疫苗巨头——北京科兴中维生物技术有限公司(以下简称“科兴中维”)近期估值疯涨超过200%,引发了市场对君正集团深度布局疫苗产业链的无限遐想。在这场资本狂欢背后,君正集团旗下庞大而低调的劳务派遣业务同样值得关注,它构成了公司多元版图中不可或缺的一环。
疫苗概念引爆股价:科兴中维的财富效应
君正集团此轮暴涨的核心催化剂,源自其对科兴中维的间接持股。根据公开资料,君正集团通过全资子公司内蒙古君正能源化工集团股份有限公司持有珠海丹序生物科技有限公司部分股权,而丹序生物又持有科兴中维一定比例的股份。尽管持股链条较长且比例有限,但在新冠疫苗全球接种需求爆发的背景下,科兴中维的业绩与估值出现了井喷式增长。
据市场分析机构估算,科兴中维2021年净利润有望突破数百亿元,其在一级市场的估值已从2020年初的约百亿元飙升至超过300亿元,涨幅超过200%,若按二级市场可比公司市盈率推算,其实际价值可能更高。这种财富效应直接传导至君正集团,使得后者在二级市场获得“疫苗影子股”的溢价。所谓“疫苗巨头疯涨200%”,既指科兴中维的估值飙升,也暗合君正集团股价在短期内的翻倍走势。
主营业务解码:从化工到劳务派遣的多元布局
与疫苗概念带来的短期刺激不同,君正集团的长期基本盘仍植根于传统产业。公司总部位于内蒙古乌海市,以氯碱化工为核心业务,形成了“煤—电—氯碱化工”一体化的循环经济产业链。主要产品包括聚氯乙烯树脂(PVC)、烧碱、电石等,是内蒙古地区重要的化工企业。
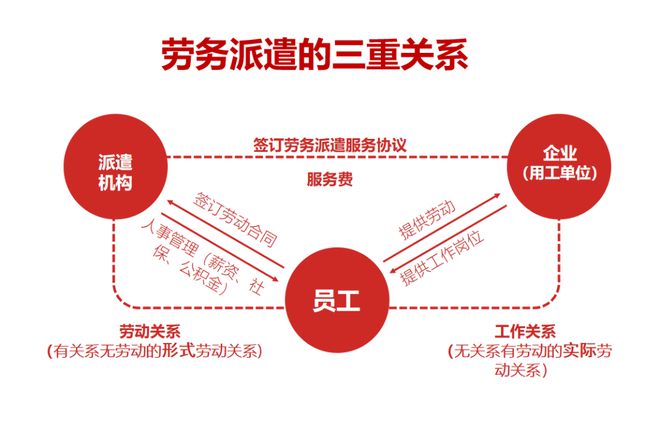
但鲜为人知的是,君正集团旗下还拥有规模可观的劳务派遣业务。该业务主要由其子公司——乌海市君正劳务派遣有限公司(简称“君正劳务”)运营。君正劳务主要为集团内部及周边区域企业提供劳动力外包、社保代缴、薪酬管理、岗位培训等人力资源服务。由于化工生产具有连续性和危险性,许多辅助性岗位(如包装、搬运、清洁、设备维护)需要弹性用工,劳务派遣成为降低用工风险、优化成本结构的重要手段。
根据君正集团历年财报,劳务派遣业务收入虽不构成主营业务收入的主要来源(通常占比在5%以下),但其在平滑用工波动、保障生产稳定方面发挥了关键作用。尤其在2020年至2021年疫情期间,化工产品需求波动加大,君正劳务通过灵活调配派遣员工,帮助集团应对了订单的季度性变化。
劳务派遣板块的隐忧与机遇
劳务派遣业务并非毫无挑战。国家人社部不断规范劳务派遣用工,要求用工单位严格控制派遣用工比例(不得超过其用工总量的10%),并落实同工同酬原则。这对君正集团的劳务派遣管理提出了更高要求。如果超比例使用派遣工,可能面临行政处罚和整改压力,进而推高人力成本。
但另一方面,君正劳务也在积极探索转型。有迹象显示,公司正在从单纯的“派遣中介”向“人力资源综合服务商”升级,尝试拓展业务外包(BPO)、灵活用工平台等新模式。尤其在西部地区,随着制造业升级和产业转移,企业对专业化、合规化的人力资源服务需求上升,君正劳务的地缘优势和经验积累或将成为新的增长点。
市场为何将“劳务派遣”与“疫苗”并列炒作?
一篇股票被称为“劳务派遣”的文章,为何会与“疫苗巨头疯涨200%”的主角并列?一方面,这反映了当下市场信息传播的一种碎片化拼接:投资者在挖掘君正集团概念时,往往把它的所有业务亮点罗列出来,包括“化工+疫苗+劳务派遣”,试图编织一个无所不包的想象空间。另一方面,A股市场确实曾出现过“名字炒作”或“业务混淆”的现象。例如,曾有投资者误将君正集团与疫苗研发直接挂钩,甚至有人将劳派遣业务误以为与疫苗冷链物流相关。实际上,君正集团的劳务派遣主要集中在内蒙古本地的普通工种,与疫苗运输所需的高端医药物流人才完全不同。
但理性来看,劳务派遣业务本身并不支撑高估值。君正集团股价的暴涨更多取决于疫苗概念的公允价值重估,以及大宗商品周期带来的化工主业回暖。公司拥有PVC产能约65万吨/年、烧碱产能约45万吨/年,伴随着2021年化工品价格的上涨,其净利润也给出了亮的成绩单。真正为股价托底的,仍是多元业务对冲下的盈利复苏。
收盘观察与风险警示
截至周三收盘,君正集团股价再度涨停,成交额放量。但急涨之后,风险已悄然累积:一是科兴中维股权的实际估值尚无公开审计结论,持股比例极小可能放大增值效应;二是疫苗产能过剩担忧正在全球蔓延,中期估值面临下修;三是散户户均持股分散,高位追涨容易沦为“接盘侠”。
综上,“君正集团午后再度涨停”背后既有实打实的业绩支撑,也有情绪驱动的泡沫因素;“疫苗巨头疯涨200%”精确描述了科兴带来的财富幻影;而“劳务派遣”三个字,更像是提醒投资者回归公司基本面——在疫苗和化工之外,这片服务于地方经济的细碎水域,同样锁刻着企业的沉浮轨迹。投资有道,切忌只见概念,务当审慎思量。
如若转载,请注明出处:http://www.xphsend.com/product/31.html
更新时间:2026-09-17 12:02:25